Описание
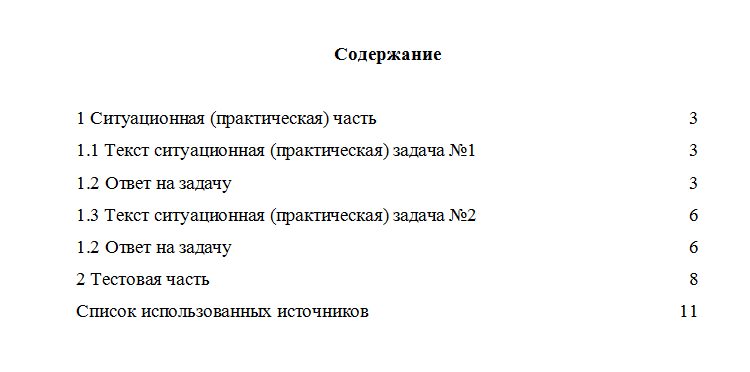
Ситуационная (практическая) задача №1
Организация осуществляет строительство производственного цеха. В I квартале стоимость строительно-монтажных работ, выполненных собственными силами, составила 3 000 000 руб.
Для производства данных работ были приобретены строительные материалы на сумму 1 180 000 руб. (в том числе НДС — 180 000 руб.).
Часть работ выполнили подрядные организации, от них получены акты и счета-фактуры на сумму 1 062 000 руб. (в том числе НДС).
Определите сумму НДС, подлежащую уплате в бюджет.
Ситуационная (практическая) задача №2
Организация, имеющая свидетельство на переработку прямогонного бензина, осуществила в налоговом периоде следующие операции:
— оприходовала 300 т прямогонного бензина;
— 200 т прямогонного бензина передала в структуре организации для производства продукции нефтехимии;
— 10 т продала другой организации;
— 40 т передала на переработку на давальческой основе в качестве сырья для производства продукции нефтехимии.
Определите сумму акциза к уплате в бюджет.
Тестовая часть
1. К федеральным налогам и сборам относится:
А. НДС
Б. земельный налог
В. транспортный налог
2. Из перечисленных ниже лиц плательщиками НДС являются:
А. российская организация
Б. физическое лицо
В. российская организация, применяющая упрощенную систему налогообложения
3. Операции, не являющиеся объектом обложения акцизами это:
А. реализация денатурированного этилового спирта
Б. ввоз подакцизных товаров на таможенную территорию РФ
В. передача произведенных товаров для собственного использования
4. Доход, распределяемый в пользу налогоплательщика при его участии в простом товариществе:
А. учитываются в составе доходов от реализации
Б. учитываются в составе внереализационных доходов
В. не учитываются при определении налоговой базы
5. Суд или судья освободить гражданина от уплаты государственной пошлины:
А. может
Б. не может
В. не знаю
6. Объектами налогообложения по транспортному налогу являются:
А. автомобили, автобусы, самолеты, вертолеты, теплоходы
Б. промысловые морские и речные суда
В. тракторы, самоходные комбайны
7. Освобождаются от налогообложения в отношении имущества, используемого по основному виду деятельности:
А. организации, производящие и хранящие сельскохозяйственную продукцию, страховые организации
Б. религиозные организации, организации по производству фармацевтической продукции
В. учреждения уголовно-исполнительной системы, общероссийские общественные организации инвалидов
8. В состав совокупного дохода физических лиц включаются:
А. суммы единовременных пособий работникам, уходящим на пенсию
Б. доли, внесенные в уставный капитал, при выбытии физических лиц из состава участников организации
В. оплата за проживание в гостинице сверх установленных норм при наличии подтверждающих документов
9. Объекты обложения по земельному налогу:
А. земельные участки, расположенные в пределах муниципального образования (городов Москвы и Санкт-Петербурга), на территории которого введен налог
Б. земельные участки, кроме сельскохозяйственных угодий
В. земельные участки, кроме земель сельских населенных пунктов и городских земель, занятых жилищным фондом
10. Объектом обложения при упрощенной системе налогообложения признаются:
А. доходы.
Б. доходы, либо доходы, уменьшенные на величину расходов
В. доходы, уменьшенные на величину расходов
Список использованных источников