Описание
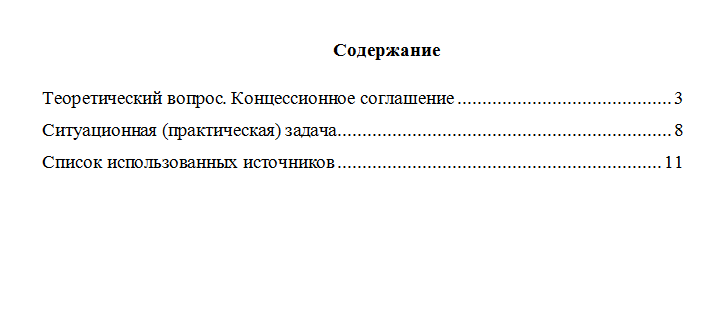
Теоретический вопрос
Концессионное соглашение
Ситуационная (практическая) задача
Межрайонная инспекция Федеральной налоговой службы № 2 по г. Чите привлекло Общество с ограниченной ответственностью «Тантал» к налоговой ответственности в виде штрафа за неуплату НДС на том основании, что оно выполняло функции заказчика застройщика и генерального подрядчика и получало от физических лиц денежные суммы за квартиры в строящемся жилом доме. Налоговая инспекция полагала, что подпункт 4 пункта 3 статьи 39 НК РФ не подлежит применению, поскольку для целей налогообложения объектом рассматриваемых правоотношений являлось выполнение обществом строительно-монтажных работ, а не передача имущества (квартир) на основе заключенных договоров. Поскольку общество вело строительно- монтажные работы за счет средств, переданных по договорам участия в долевом строительстве, оно обязано было исчислить НДС со стоимости выполненных работ. Не согласившись с таким решением Общество с ограниченной ответственностью «Тантал» обратилось в арбитражный суд. Какие функции осуществляет инвестор, заказчик-застройщик и генеральный подрядчик? Являются ли денежные средства, получаемые обществом, выполняющим функции заказчика-застройщика и генерального подрядчика, от физических лиц по договорам участия в строительстве жилого дома, магазинов и гаражных боксов, инвестициями? Кто в данном случае является инвестором? Носит ли договор долевого участия в строительстве инвестиционный характер? Может ли общество с ограниченной ответственностью «Тантал» быть инвестором?
Список использованных источников