
Описание
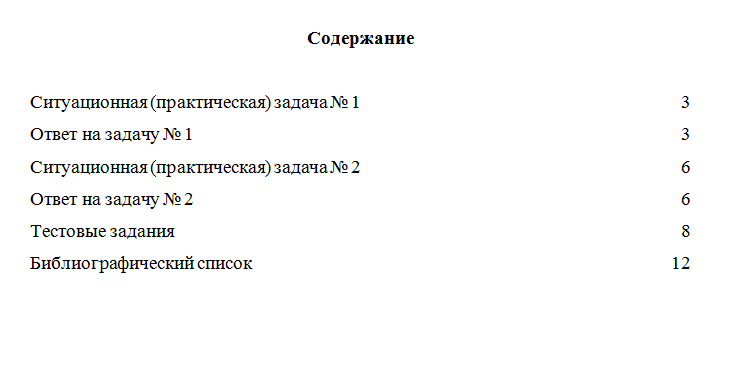
Ситуационная (практическая) задача № 1
Исходные данные.
При проверке операций по поступлению основных средств установлено: в мае текущего года организацией получен безвозмездно объект основных средств по рыночной стоимости 250000 руб., расходы по доставке согласно счету транспортной организации –1500 руб., начислена заработная плата рабочим за монтаж – 810 руб. Акт на передачу в эксплуатацию не составлен. В учете отражены бухгалтерские проводки:
Д-т сч. 01» Основные средства» К-т сч. 98 «Доходы будущих периодов» — 250000 руб.;
Д-т сч. 26 «Общехозяйственные расходы» К-т сч. 60 «Расчеты с поставщиками и подрядчиками» — 1200 руб.;
Д-т сч. 25 «Общепроизводственные расходы» — 920 руб.
Предполагаемый срок эксплуатации 3 года.
Задание:
Каковы действия аудитора при анализе данной ситуации?
Ситуационная (практическая) задача № 2
Исходные данные.
В ходе аудиторской проверки было выявлено, что в первом полугодии организация производила списание материалов по средней себестоимости, а начиная с июля отчетного года – по методу ФИФО.
Задание:
Могла ли организация внести изменения в учетную политику в середине года?
Тестовые задания
1. Аудиторская деятельность, аудит — это:
а) форма контроля, осуществляемая государственной исполнительной властью;
б) форма контроля, осуществляемая президентской властью;
в) предпринимательская деятельность по независимой проверке бухгалтерского учета и финансовой (бухгалтерской) отчетности.
2. Первоначальный аудит — аудиторская организация проверяет финансовую
отчетность аудируемого лица:
а) по долгосрочному договору;
б) в данный финансовый год впервые;
в) впервые, ранее аудит финансовой отчетности этого экономического субъекта не проводился.
3. Основной целью аудита является:
а) исправление всех ошибок в учете и отчетности;
б) выявление мошенничества и ошибок в учете и отчетности;
в) установление достоверности бухгалтерской (финансовой) отчетности.
4. Происходит ли дублирование функций между органами налоговой инспекции и
аудиторскими фирмами:
а) да;
б) нет;
в) да по вопросам проверки налогов.
5. По количеству проверяемых хозяйственных операции и отраслей деятельности
принято выделять следующие виды ревизии:
а) частичная;
б) сплошная;
в) комбинированная.
6. Кем может быть дано задание на проведение ревизии:
а) вышестоящая организация;
б) администрацией организации, собственником организации, государственными органами;
в) следственные органы.
7. При проведении внутренних проверок в хозяйствующем субъекте при
необходимости целесообразно применение следующих форм внутреннего аудита и контроля:
а) аутсорсинг;
б) косорсинг;
в) экспертиза.
8. СВА может выполнять информационно-аналитическую функцию при наличии:
а) систематизированной информации в разрезе объектов проверки;
б) систематизированной информации по временным периодам проверок;
в) баз данных, позволяющих систематизировать информацию по задаваемым признакам.
9. Рабочими документами внутреннего контролера и аудитора являются:
а) документы, сформированные самим внутренним аудитором;
б) документы, переданные внутреннему аудитору объектом внутреннего аудита и
третьими лицами в связи с его проведением;
10. При аудите системы управления рисками организации используются:
а) документальные приемы проверки;
б) инвентаризация и документальные приемы проверки;
в) документальные приемы проверки, осмотр, анкетирование, анализ.
Библиографический список