Описание
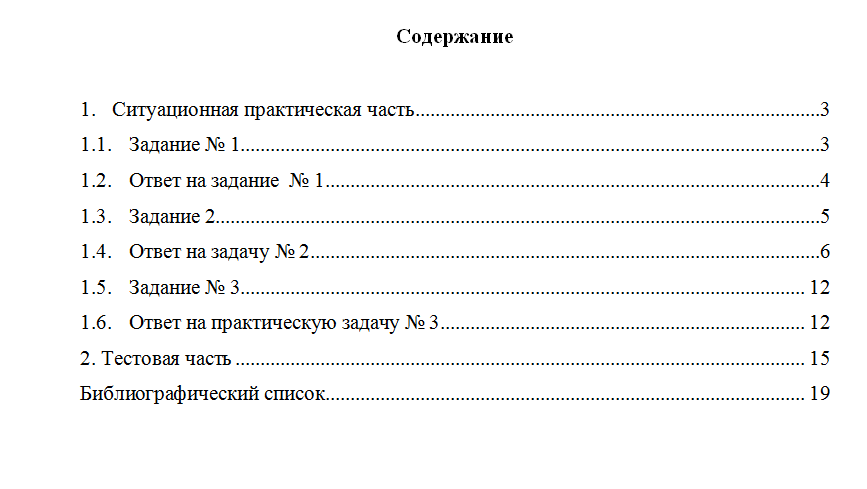
Ситуационная практическая часть
Задание № 1
По данным таблицы составить бухгалтерский баланс организации на 01.01.20__г., осуществив группировку имущества организации по видам и источникам их образования (решение осуществить на бланках типовой формы № 1 « Бухгалтерский баланс»). Проверить соответствие средств организации источникам их образования.
Таблица — Хозяйственные средства обувной фабрики и источники их образования по состоянию на 01.01.20__г
| № п/п | Наименование активов организации и источников их образования | Сумма, руб. |
| 1 | Швейные машины в пошивочном цехе | 163 000 |
| 2 | Масло машинное | 460 |
| 3 | Задолженность текстильному комбинату за материалы | 165 000 |
| 4 | Автотележки в цехах | 8 340 |
| 5 | Заготовки дамских зимних сапог в цехе | 8 790 |
| 6 | Искусственная кожа на складе | 5 740 |
| 7 | Задолженность Энергосбыту за потребленную энергию | 290 |
| 8 | Трансформаторы в цехах | 3 810 |
| 9 | Нитки на складе | 420 |
| 10 | Мужские полуботинки на складе готовой продукции | 62 400 |
| 11 | Дамские туфли на складе готовой продукции | 8 260 |
| 12 | Кожа подошвенная | 49 800 |
| 13 | Денежные средства в кассе организации | 620 |
| 14 | Здание фабрики | 800 000 |
| 15 | Шевро светлых тонов на складе | 152 500 |
| 16 | Уставный капитал | 980 000 |
| 17 | Задолженность подотчетных лиц организации | 280 |
| 18 | Заготовки дамских туфель в цехе №1 | 1 440 |
| 19 | Денежные средства на расчетном счете организации | 282 000 |
| 20 | Парусина подкладочная на складе | 43 000 |
| 21 | Задолженность органам социального страхования и обеспечения | 90 060 |
| 22 | Задолженность кожевенному заводу за материалы | 165 290 |
| 23 | Задолженность по оплате труда работникам | 237 000 |
| 24 | Нераспределенная прибыль отчетного года | 522 590 |
| 25 | Гвозди на складе | 310 |
| 26 | Затяжные машины в пошивочном цехе | 23 800 |
| 27 | Детская обувь на складе | 18 700 |
| 28 | Прессы вырубочные | 137 500 |
| 29 | Подошвы дамских туфель на складе | 26 200 |
| 30 | Детали низа обуви | 45 000 |
| 31 | Детали верха обуви | 4 200 |
| 32 | Резервный капитал | 27 000 |
| 33 | Задолженность бюджету по налогам | 94 000 |
| 34 | Краткосрочные ссуды банка | 32 000 |
| 35 | Отгруженная со склада готовая продукция | 620 000 |
| 36 | Задолженность разным кредиторам | 650 |
| 37 | Задолженность разных дебиторов за оказанные услуги и продукцию | 880 |
| 38 | Пластотермоавтоматы | 164 120 |
| 39 | Нераспределенная прибыль прошлых лет | 317 690 |
| Контрольная цифра | 2 631 570 | |
Задание 2
По данным баланса (задание 1) открыть счета синтетического учета (Приложение Б). На основании данных, представленных в таблице 4.2 составить корреспонденции счетов с указанием типов изменений в балансе под влиянием хозяйственных операций. Произвести необходимые расчеты. Решение осуществить по форме, приведенной в Приложении В. Подсчитать обороты и остатки по счетам. Составить оборотную ведомость по синтетическим счетам. Решение осуществить по форме, приведенной в Приложении Г.
Таблица 4.2 — Хозяйственные операции организации за январь 20__г
| № п/п | Содержание хозяйственной операции | Сумма, руб. |
| 1 | Получены денежные средства в кассу организации на выдачу заработной платы работникам | 207 000 |
| 2 | Зачислены денежные средства на расчетный счет от дебиторов в погашение задолженности по арендной плате | 480 |
| 3 | Выдана из кассы заработная плата работникам организации | 173 000 |
| 4 | Возвращена на расчетный счет в банке депонированная заработная плата из кассы | 30 000 |
| 5 | Перечислено с расчетного счета в погашение задолженности банку по краткосрочному кредиту | 32 000 |
| 6 | Отгружена покупателям со склада готовая продукция (право собственности не перешло) | 72 360 |
| 7 | Начислена заработная плата рабочим за изготовление продукции | 128 000 |
| 8 | Удержан из заработной платы работников налог на доходы физических лиц | 16 640 |
| 9 | Отпущены со склада в производство материалы для изготовления продукции | 187 640 |
| 10 | Выпущена из производства готовая продукция и сдана на склад | 215 870 |
| 11 | Зачислена на расчетный счет краткосрочная ссуда банка | 320 000 |
| 12 | Перечислено с расчетного счета в погашение задолженности поставщикам | 85 290 |
| 13 | Перечислено с расчетного счета в погашение задолженности бюджету по налогам | 42 000 |
| 14 | Поступило от поставщиков кожсырье | 87 600 |
| 15 | Отпущено со склада в производство масло машинное | 260 |
| 16 | Выдано из кассы подотчет работнику организации на хозяйственные нужды | 220 |
| 17 | Приобретены акции (долгосрочные финансовые вложения) других предприятий | 50 000 |
| 18 | Предоставлен краткосрочный заем другой организации | 30 000 |
| 19 | Погашена с расчетного счета задолженность прочим кредиторам | 450 |
| 20 | Израсходовано подотчетным лицом на нужды основного производства | 200 |
| 21 | Зачислена на расчетный счет долгосрочная ссуда банка | 900 000 |
| 22 | Перечислено с расчетного счета в погашение задолженности поставщикам за полученное кожсырье | 87 600 |
| 23 | Возвращен в кассу остаток неиспользованных подотчетных сумм | 20 |
| 24 | Передано безвозмездно другой организации оборудование | 14 000 |
| 25 | Погашена с расчетного счета задолженность банку по краткосрочному кредиту | 82 00 |
Задание № 3
Составить баланс по состоянию на конец отчетного периода, используя типовую форму № 1 (продолжить заполнение бланка типовой формы, использованной в задании № 1)
Тестовая часть
1. Активы, которые будут использованы в течение обычного операционного цикла или одного года, (например, денежные средства в кассе организации и банках, легко реализуемые ценные бумаги, дебиторская задолженность, запасы сырья, материалов, готовая продукции и др.) называются в бухгалтерском учете:
(а) внеоборотными активами;
(б) оборотными активами;
(в) нематериальными активами.
2. Оценка имущества, оказавшегося в излишке по результатам инвентаризации, осуществляется:
(а) Исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных ценностей;
(б) По учетной стоимости аналогичных ценностей, учитываемых на балансе организации;
(в) По текущей рыночной стоимости на дату проведения инвентаризации.
3. Выберите правильное утверждение:
(а) В рамках одной системы счетов на каждую отчетную дату сумма дебетовых остатков по всем синтетическим счетам может быть больше суммы кредитовых остатков;
(б) В рамках одной системы счетов на каждую отчетную дату сумма дебетовых остатков по всем синтетическим счетам всегда равна сумме кредитовых остатков;
(в) В рамках одной системы счетов на каждую отчетную дату сумма дебетовых остатков по всем синтетическим счетам может быть меньше суммы кредитовых остатков.
4. К какому типу изменений баланса относится хозяйственная операция «Предъявлены покупателю расчетные документы за отгруженную продукцию»?
(а) Активное изменение баланса (изменение в структуре активов);
(б) Пассивное изменение баланса (изменение в структуре пассивов);
(в) Активно-пассивное изменение баланса в сторону увеличения его статей;
(г) Активно-пассивное изменение баланса в сторону уменьшения его статей.
5. Какому счету соответствует следующая схема подсчета сальдо конечного: сальдо начальное по кредиту плюс оборот по кредиту минус оборот по дебету?
(а) Активный;
(б) Активно-пассивный;
(в) Пассивный.
6. Способ исправления ошибок в бухгалтерской корреспонденции, при котором ошибочная запись повторяется со знаком минус (в рамке, красным), а затем делается правильная запись, в бухгалтерском учете называется:
(а) Корректурный метод;
(б) Метод красного сторно;
(в) Метод инвентаризации.
7. Каков смысл бухгалтерской записи Д-тсч. 51 «Расчетный счет» К-т сч. 66 «Расчеты по краткосрочным кредитам и займам»?
(а) Погашен банковский кредит путем перечисления денежных средств с расчетного счета;
(б) Начислены проценты по краткосрочному банковскому кредиту;
(в) Получен кредит банка путем перечисления денежных средств на расчетный счет организации;
8. Какая бухгалтерская запись составляется на списание материалов, использованных в подразделении основного производства для изготовления продукции?
(а) Д-тсч. 20 «Основное производство» К-т сч. 10 «Материалы»;
(б) Д-тсч. 43 «Готовая продукция» К-т сч. 10 «Материалы»; 31
(в) Д-тсч. 10 «Материалы» К-т сч. 43 «Готовая продукция»;
(г) Д-тсч. 10 «Материалы» К-т сч. 20 «Основное производство».
9. На основе нижеприведенных данных об остатках на синтетических счетах определить, чему будет равен раздел I бухгалтерского баланса «Внеоборотные активы»:
| № п/п | Остатки по синтетическим счетам | Дебет | Кредит |
| Код счета | Наименование счета | ||
| 1. | 43 | Готовая продукция | 80 000 |
| 2. | 01 | Основные средства | 375 000 |
| 3 | 84 | Нераспределенная прибыль (непокрытый убыток) | 58 000 |
| 4. | 02 | Амортизация основных средств | 55 000 |
| 5. | 10 | Материалы | 125 000 |
| 6. | 67 | Расчеты по долгосрочным кредитам и займам | 45 000 |
| 7. | 82 | Резервный капитал | 60 000 |
| 8. | 08 | Вложения во внеоборотные активы (строительство объектов основных средств) | 50 000 |
(а) 365 000;
(б) 380 000;
(в) 415 000;
(г) 370 000.
10. Определить валюту баланса
| № п/п | Наименование средств и источников их образования | Актив | Пассив |
| 1 | Здание цеха | 69000 | |
| 2 | Расходы будущих периодов | 99300 | |
| 3 | Деньги в кассе | 4000 | |
| 4 | Кредит банка, подлежащий погашению менее чем через 12 месяцев | 42000 | |
| 5 | Уставный капитал | 34500 | |
| 6 | Прибыль | 20000 | |
| 7 | Собственные акции выкупленные у акционеров | 8800 | |
| 8 | Долгосрочные финансовые вложения | 900 | |
| 9 | Задолженность поставщикам за материалы | 45000 | |
| 10 | Добавочный капитал | 8000 | |
| 11 | Задолженность по расчетам с бюджетом | 12000 | |
| 12 | Задолженность работникам по оплате труда | 20500 |
(а) 4 000;
(б) 9 700;
(в) 182 000.
Библиографический список
***
Помните, готовая работа — это информационный продукт, который Вы должны использовать в качестве основы, ОБРАЗЦА для написания своей работы. На готовые работы доработки не распространяются! При этом все загруженные на сайт работы уже были проверены преподавателями и успешно зачтены.