Описание
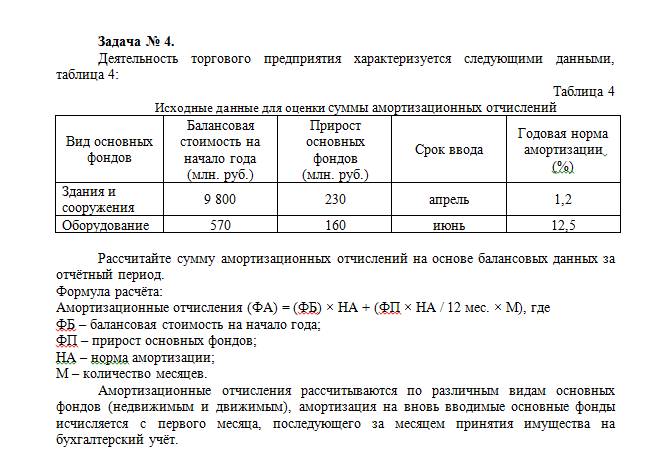
Деятельность торгового предприятия характеризуется следующими данными, таблица 4:
Таблица 4
Исходные данные для оценки суммы амортизационных отчислений
| Вид основных фондов | Балансовая стоимость на начало года
(млн. руб.) |
Прирост основных фондов
(млн. руб.) |
Срок ввода | Годовая норма амортизации (%) |
| Здания и сооружения | 9 800 | 230 | апрель | 1,2 |
| Оборудование | 570 | 160 | июнь | 12,5 |
Рассчитайте сумму амортизационных отчислений на основе балансовых данных за отчётный период.
Формула расчёта:
Амортизационные отчисления (ФА) = (ФБ) × НА + (ФП × НА / 12 мес. × М), где
ФБ – балансовая стоимость на начало года;
ФП – прирост основных фондов;
НА – норма амортизации;
М – количество месяцев.
Амортизационные отчисления рассчитываются по различным видам основных фондов (недвижимым и движимым), амортизация на вновь вводимые основные фонды исчисляется с первого месяца, последующего за месяцем принятия имущества на бухгалтерский учёт.