
Описание
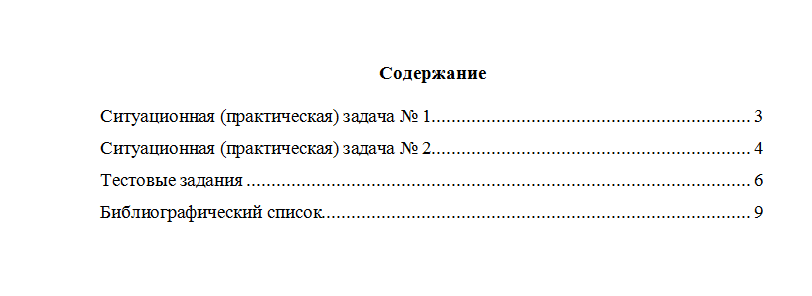
Ситуационная (практическая) задача № 1
Организация на начало налогового периода имеет на балансе легковой автомобиль с мощностью двигателя 185 л.с. Автомобиль был выпущен 2,5 года назад до текущего периода, его стоимость 3,5 млн. руб.
Рассчитать авансовые платежи и сумму транспортного налога используя ставки, установленные ст. 361 Налогового Кодекс РФ или нормативными актами субъектов РФ по выбору.
Ситуационная (практическая) задача № 2
Организация ООО «Швея» производит рабочую одежду и является налогоплательщиком НДС, за отчетный период ею были совершены следующие операции:
1) приобретены материалы
— у частных лиц за наличный расчет на сумму 150 тыс. руб.;
— у двух организация по безналичному расчету на сумму 790 тыс. руб.;
— приобретены запчасти для швейного оборудования на сумму 120 тыс. руб.;
2) отгружена продукция общей стоимостью 1770 тыс. руб.
3) получена частичная оплата под поставку продукции на сумму 270 тыс. руб.;
4) от поставщика получен штраф за невыполнение условий договора – 120 тыс. руб.;
5) в кассу поступила выручка от реализации имущества на сумму 850 тыс. руб.;
6) на расчетный счет поступила выручка от реализации продукции на сумму 850 тыс. руб.
По приобретенным материалам у одной организации на сумму 90 тыс. руб. отсутствует счет-фактура. Показатели указаны без учета НДС.
Необходимо исчислить сумму НДС, подлежащую уплате в бюджет.
Тестовые задания
1 Объектом налогообложения могут признаваться:
а) прибыль, доход, расход;
б) реализация товаров, имущество, прибыль, доход, расход или иное обстоятельство, имеющее стоимостную, количественную или физическую характеристику;
в) реализация товаров, имущество, прибыль.
2 Убытки прошлых налоговых периодов уменьшают налоговую базу по налогу на прибыль отчетного (налогового) периода в размере:
а) в размере 50% от налоговой базы;
б) в размере 100% от налоговой базы;
в) в размере 100% от налоговой базы, но не более остатка непогашенного убытка.
3 Объектом налогообложения по налогу на доходы полезных ископаемых являются:
а) полезные ископаемые, добытые из недр, извлеченные из отходов добывающих производств при наличии лицензии;
б) полезные ископаемые, извлеченные из собственных отвалов и отходов в процессе производственной переработки;
в) все общераспространенные полезные ископаемые.
4. Стандартный налоговый вычет по НДФЛ предоставляется:
а) налоговым резидентам и нерезидентам ;
б) только российским гражданам;
в) налоговым резидентам.
5 Налоговые ставки по налогу на добычу полезных ископаемых установлены:
а) адвалорные и дифференцированно по видам полезных ископаемых;
б) адвалорные и специфические по видам полезных ископаемых;
в) в процентах к налоговой базе по видам полезных ископаемых.
6 Декларация по налогу на имущество организаций представляется в налоговую инспекцию:
а) во всех случаях по месту государственной регистрации
б) по месту регистрации налогоплательщика и объектов недвижимого имущества
в) в любую инспекцию по выбору налогоплательщика
7 При выездной налоговой проверке может быть проверен период, не превышающий период, в котором проводится проверка:
а) трех календарных лет, предшествующих году проверки
б) трех календарных лет после проведения предыдущей проверки
в) четырех календарных лет
8 Не относится к принципам А. Смита принцип:
а) справедливости налогообложения;
б) определенности налогов;
в) удобства налогообложения;
г) целевого расходования средств.
9 Дата уплаты налога на имущество организации устанавливается документом:
а) главой 30 НК;
б) федеральным законом;
в) законом субъекта РФ о налоге на имущество организаций;
г) нормативно-правовым актом муниципального образования;
д) нормативно-правовым актом управления ФНС по субъекту РФ.
10 Плательщиками торгового сбора признаются:
а) организации, реализующие продукцию собственного производства без объектов осуществления торговли;
б) российские компании, осуществляющие торговую деятельность через объекты стационарной торговой сети с торговыми залами;
в) организации, перешедшие на уплату единого сельскохозяйственного налога;
г) индивидуальные предприниматели, осуществляющие развозную торговлю.
Библиографический список