Описание
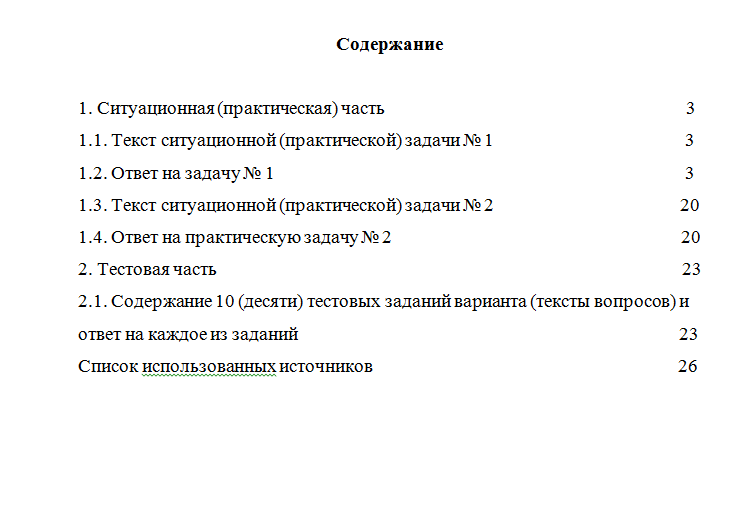
1. Ситуационная (практическая) часть
1.1. Текст ситуационной (практической) задачи № 1
Разработайте методику налогового аудита «Аудит расчетов по налогу на имущество организаций». Изложение материала может осуществляться в соответствии со следующим планом:
цели и задачи налогового аудита;
нормативные документы, используемые при налоговом аудите;
источники информации, используемые при налоговом аудите (с приложением документов);
объекты налогового аудита;
программа аудиторской проверки;
последовательность работ при проведении аудиторской проверки;
методы и приемы аудиторской проверки (указать процедуры, используемые при налоговом аудите).
1.3. Текст ситуационной (практической) задачи № 2
Общество с ограниченной ответственностью было учреждено 29.01.20__ г. По данным организации в активе баланса числятся следующие остатки имущества:
| №
п/п |
Вид имущества | Стоимость имущества, руб. | ||||||
| 01.01 | 01.02 | 01.03 | 01.04 | 01.05 | 01.06 | 01.07 | ||
| 1 | Остаточная стоимость
основных средств |
— | 43000 | 60000 | 61000 | 68000 | 65000 | 70000 |
| 2 | Стоимость ценных бумаг
(акций, облигаций и т.д.) |
— | 13000 | 13000 | 15000 | 10000 | 22000 | 23000 |
| 3 | Производственные запасы
(материалы) |
— | 20000 | 19000 | 21000 | 19500 | 20000 | 22000 |
| 4 | Денежные средства на
расчетном счете |
— | 115000 | 120000 | 110000 | 60000 | 70000 | 180000 |
| 5 | Денежные средства в кассе предприятия | — | 2000 | 5000 | 3000 | 1000 | 6000 | 500 |
Ставка налога на имущество 2%. Налог на имущество по данным организации за первое полугодие 20__ г. составил 1263,75 руб.
В бухгалтерском учете в июле 20__ г. отражено:
Д 99 К 68 – 1263,75 руб. – начислен налог на имущество организаций.
Требуется:
1) Провести аудит данной хозяйственной операции, выявить нарушения требований законодательства РФ и сформулировать фрагмент отчета аудитора;
2) Сформулировать рекомендации аудитора по исправлению выявленных нарушений.
2. Тестовая часть
2.1. Содержание 10 (десяти) тестовых заданий варианта (тексты вопросов) и ответ на каждое из заданий
1. Потребность в налоговом аудите вызвана:
а) сложностью налогового законодательства.
б) зависимостью последствий принимаемых решений от качества налоговой отчетности;
в) необходимостью подтверждения достоверности и правдивости налоговой отчетности налоговым органам.
2. Учитываются ли авансы, полученные в качестве предоплаты товаров (работ, услуг), при определении налогооблагаемой базы по налогу на прибыль по методу начисления:
а) да;
б) нет.
3. Кто является плательщиком НДС:
а) организации;
б) индивидуальные предприниматели;
в) организации, индивидуальные предприниматели и лица, признаваемые плательщиками НДС, в связи с перемещением товаров через таможенную территорию РФ.
4. Взаимоотношения аудитора и клиента строятся:
а) на принципах добровольности и возмездности;
б) исходя из стандартов аудита;
в) в соответствии с законом об аудиторской деятельности.
5. При определении базы по НДФЛ учитываются доходы, полученные:
а) только в денежной форме (наличным и безналичным способом);
б) натуральной, денежной формах (наличным и безналичным способом);
в) денежной (наличным и безналичным способом), натуральной формах и в виде материальной выгоды.
6. Плательщиками страховых взносов являются:
а) лица, производящие выплаты и иные вознаграждения физическим лицам;
б) лица, занимающиеся в установленном законодательством РФ порядке частной практикой;
в) оба варианта.
7. Полученные организацией счета-фактуры регистрируют в:
а) книге покупок;
б) книге продаж.
8. Чем или кем определяется период, за который проводится налоговый аудит:
а) решением налоговой инспекции;
б) договором на проведение аудиторской проверки;
в) аудитором в зависимости от обстоятельств.
9. По какой стоимости учитывается недвижимое имущество организаций в целях налогообложения налогом на имущество:
а) первоначальной;
б) по остаточной;
в) по кадастровой.
10. Расчетный период по страховым взносам:
а) месяц;
б) квартал;
в) календарный год.
Список использованных источников