Описание
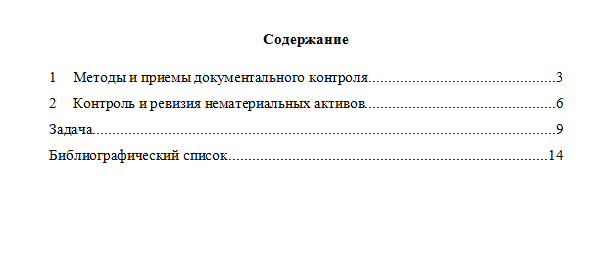
1 Методы и приемы документального контроля
2 Контроль и ревизия нематериальных активов
Задача
22 февраля текущего года ООО «Темп» продан грузовой автомобиль ЗАО «Виктория», договорная стоимость которого составила 650000 руб., в том числе НДС. По учетным данным первоначальная стоимость грузового автомобиля составляет 850000 руб. Срок полезного использования автомобиля установлен технической комиссией предприятия в течение 7 лет. Автомобиль использовался предприятием 18 месяцев. В течение эксплуатации транспортного средства амортизация начислялась линейным способом. В бухгалтерском учете предприятия списание грузового автомобиля отражено записями:
Дт 91.2 Кт 01 – 850000 руб.;
Дт 62 Кт 90.1 – 650000 руб.;
Дт 90.3 Кт 68 – 117000 руб.
Дт 51 Кт 62 – 650000 руб.
Задание:
1. Указать контрольные процедуры для проверки ситуации.
2. Определить нормативные документы, которыми следует руководствоваться при проверке основных средств.
3. Проверить правильность отражения операций по продаже основного средства в бухгалтерском учете и отчетности.
4. Установить правильность применения норм налогового законодательства.
5. Сделать обобщающий вывод по ситуации для включения в акт ревизии.
Библиографический список