Описание
Ситуационная (практическая) задача № 1
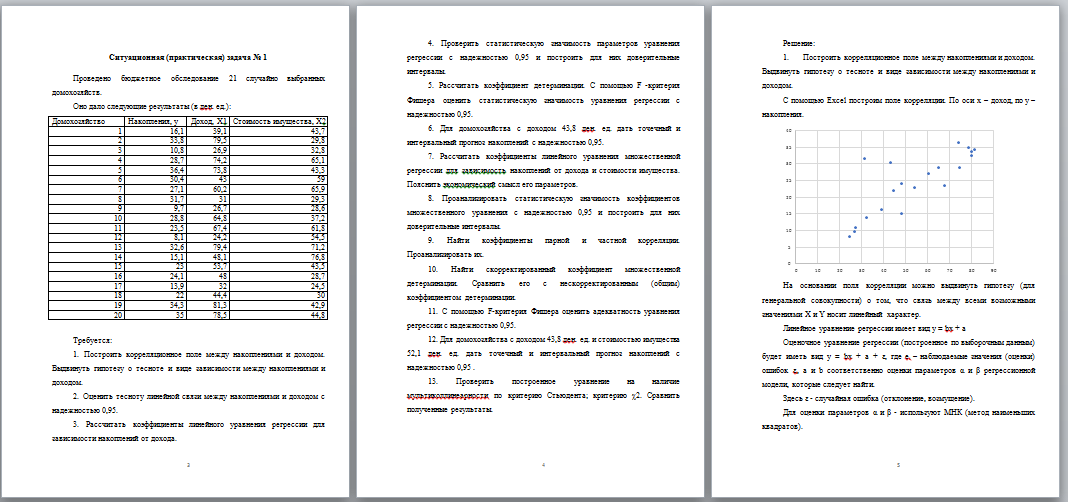
Проведено бюджетное обследование 21 случайно выбранных домохозяйств.
Оно дало следующие результаты (в ден. ед.):
| Домохозяйство | Накопления, y | Доход, Х1 | Стоимость имущества, Х2 |
| 1 | 16,1 | 39,1 | 43,7 |
| 2 | 33,8 | 79,5 | 29,8 |
| 3 | 10,8 | 26,9 | 32,8 |
| 4 | 28,7 | 74,2 | 65,1 |
| 5 | 36,4 | 73,8 | 43,3 |
| 6 | 30,4 | 43 | 59 |
| 7 | 27,1 | 60,2 | 65,9 |
| 8 | 31,7 | 31 | 29,3 |
| 9 | 9,7 | 26,7 | 28,6 |
| 10 | 28,8 | 64,8 | 37,2 |
| 11 | 23,5 | 67,4 | 61,8 |
| 12 | 8,1 | 24,2 | 54,5 |
| 13 | 32,6 | 79,4 | 71,2 |
| 14 | 15,1 | 48,1 | 76,8 |
| 15 | 23 | 53,7 | 43,5 |
| 16 | 24,1 | 48 | 28,7 |
| 17 | 13,9 | 32 | 24,5 |
| 18 | 22 | 44,4 | 30 |
| 19 | 34,3 | 81,3 | 42,9 |
| 20 | 35 | 78,5 | 44,8 |
Требуется:
1. Построить корреляционное поле между накоплениями и доходом. Выдвинуть гипотезу о тесноте и виде зависимости между накоплениями и доходом.
2. Оценить тесноту линейной связи между накоплениями и доходом с надежностью 0,95.
3. Рассчитать коэффициенты линейного уравнения регрессии для зависимости накоплений от дохода.
4. Проверить статистическую значимость параметров уравнения регрессии с надежностью 0,95 и построить для них доверительные интервалы.
5. Рассчитать коэффициент детерминации. С помощью F -критерия Фишера оценить статистическую значимость уравнения регрессии с надежностью 0,95.
6. Для домохозяйства с доходом 43,8 ден. ед. дать точечный и интервальный прогноз накоплений с надежностью 0,95.
7. Рассчитать коэффициенты линейного уравнения множественной регрессии для зависимость накоплений от дохода и стоимости имущества. Пояснить экономический смысл его параметров.
8. Проанализировать статистическую значимость коэффициентов множественного уравнения с надежностью 0,95 и построить для них доверительные интервалы.
9. Найти коэффициенты парной и частной корреляции. Проанализировать их.
10. Найти скорректированный коэффициент множественной детерминации. Сравнить его с нескорректированным (общим) коэффициентом детерминации.
11. С помощью F-критерия Фишера оценить адекватность уравнения регрессии с надежностью 0,95.
12. Для домохозяйства с доходом 43,8 ден. ед. и стоимостью имущества 52,1 ден. ед. дать точечный и интервальный прогноз накоплений с надежностью 0,95 .
13. Проверить построенное уравнение на наличие мультиколлинеарности по критерию Стьюдента; критерию χ2. Сравнить полученные результаты.
Ситуационная (практическая) задача № 2
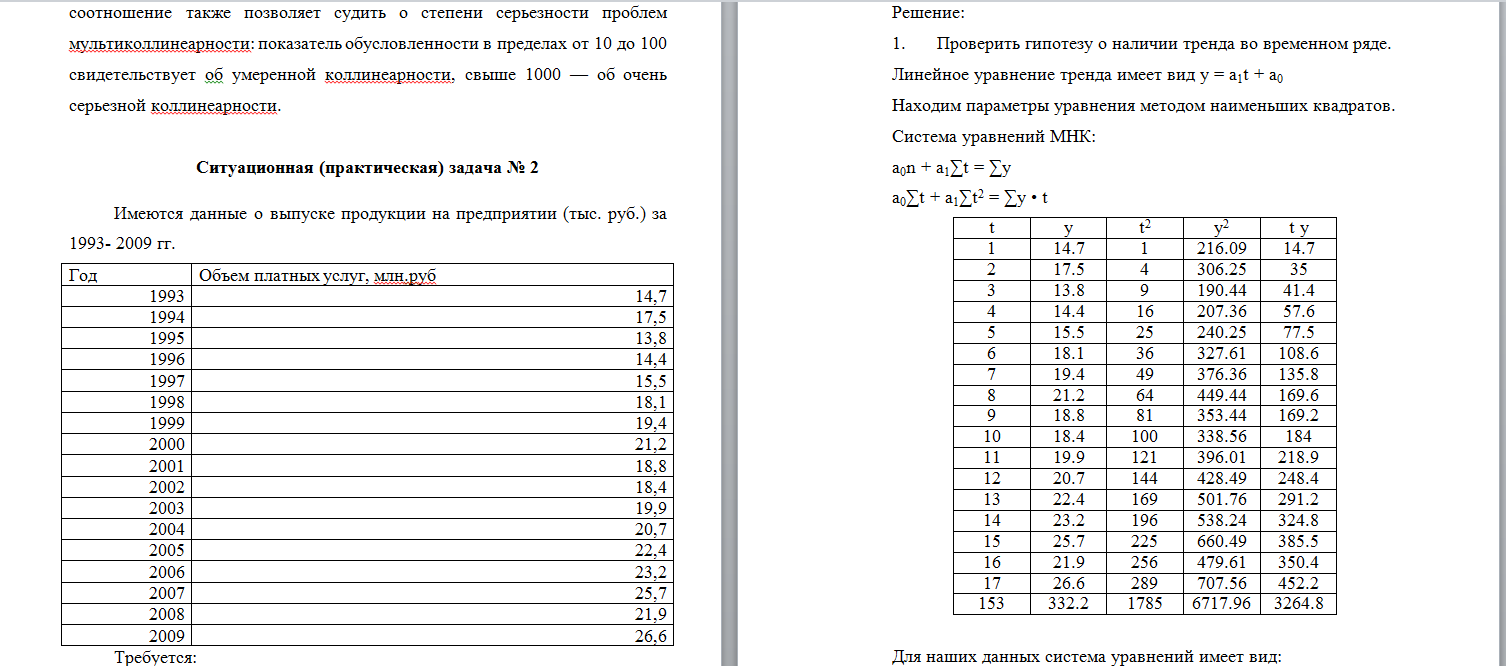
Имеются данные о выпуске продукции на предприятии (тыс. руб.) за 1993- 2009 гг.
| Год | Объем платных услуг, млн.руб |
| 1993 | 14,7 |
| 1994 | 17,5 |
| 1995 | 13,8 |
| 1996 | 14,4 |
| 1997 | 15,5 |
| 1998 | 18,1 |
| 1999 | 19,4 |
| 2000 | 21,2 |
| 2001 | 18,8 |
| 2002 | 18,4 |
| 2003 | 19,9 |
| 2004 | 20,7 |
| 2005 | 22,4 |
| 2006 | 23,2 |
| 2007 | 25,7 |
| 2008 | 21,9 |
| 2009 | 26,6 |
Требуется:
1. Проверить гипотезу о наличии тренда во временном ряде.
2. Рассчитать коэффициенты автокорреляции. Проверить наличие сезонных колебаний во временном ряде.
3. Оценить параметры линейной трендовой модели, проверить статистическую значимость соответствующего уравнения регрессии с надежностью 0,9.
4. Дать точечный и интервальный прогноз выпуска продукции на 2010 г. С надежностью 0,9.
Тестовые задания
Укажите или напишите номер правильного ответа
1. Коэффициент корреляции, равный нулю, показывает, что между переменными:
a) линейная связь отсутствует;
b) отсутствует зависимость;
c) существует линейная связь;
d) ситуация неопределенная.
2.Какое значение может принимать коэффициент детерминации?
a) 0,4;
b) -0,5;
c) -1,2;
d) 1,1.
3. Величина, рассчитанная по формуле является оценкой:
a) коэффициента детерминации;
b) парного коэффициента корреляции;
c) частного коэффициента корреляции;
d) коэффициента регрессии.
4.Стандартная ошибка коэффициента множественной регрессии равна
a) корню из произведения дисперсии остатков на диагональный элемент матрицы, обратной к матрице системы нормальных уравнений;
b) произведению дисперсии остатков на квадрат наибольшей ошибки;
c) величине, обратной значению коэффициента регрессии;
d) произведению дисперсии остатков на диагональный элемент матрицы, обратной к матрице системы нормальных уравнений
5.Исходные значения фиктивных переменных
a) 0 и 1;
b) количественные;
c) качественные;
d) неизвестны.
6.По формуле вычисляется
a) дисперсия остатков;
b) коэффициент асимметрии;
c) коэффициент эксцесса;
d) статистика Дарбина-Уотсона.
7. Гетероскедастичность – это
a) наличие корреляции между зависимой переменной и случайной составляющей уравнения;
b) наличие корреляции между независимой и зависимой переменными;
c) наличие корреляции между независимыми переменными;
d) непостоянство дисперсии случайной составляющей уравнения в разных наблюдениях
8.Факторы, описывающие трендовую компоненту временного ряда, характеризуются:
a) периодическим воздействием на величину экономического показателя ;
b) случайным воздействием на уровень временного ряда;
c) долговременным воздействием на уровень временного ряда
d) возможностью расчета значения компоненты с помощью аналитической функции от времени.
9.Если значения цепных абсолютных приростов временного ряда примерно одинаковы, то в качестве трендовой модели можно использовать
a) логарифмический тренд;
b) экспоненциальный тренд;
c) линейный тренд;
d) логистическую функцию.
10.Для оценки параметров приведенной формы модели используется
a) двухшаговый МНК;
b) МНК;
c) косвенный МНК;
d) обобщенный МНК.
Список литературы